Rakouské důchody narážejí na demografii. Dnešní čtyřicátníci budou muset počítat s delším pracovním životem i větší vlastní rezervou
Český přesah: Rakouská debata je velmi blízká situaci v Česku. Také český státní důchodový systém je průběžný: odvody současných pracujících financují současné penze, takže jeho stabilita závisí na poměru pracujících a důchodců. Ministerstvo práce samo upozorňuje, že po roce 2040 bude český systém pod silným demografickým tlakem a bude nutné řešit jeho financování i motivaci lidí, kteří mohou a chtějí pracovat ve vyšším věku. MPSV Rakouské zkušenosti jsou pro Česko zajímavé i z druhé strany: tamní penze jsou v mezinárodním srovnání relativně vysoké, ale právě proto jejich financování zatěžuje veřejné rozpočty. Současně se ukazuje ještě jeden problém, o kterém se mluví méně – člověk se nemusí obávat jen nízkého důchodu, ale také toho, že bude žít dvacet či třicet let po skončení práce a vlastní úspory mu nevydrží.
Rakouský důchodový systém patří z pohledu příjmů seniorů k nejštědřejším v Evropě. Současně však čelí stále většímu demografickému tlaku. Rakouská hospodářská komora WKÖ upozorňuje, že základ systému stojí stejně jako v Česku na generační smlouvě: ekonomicky aktivní lidé financují ze svých odvodů penze současných důchodců.
Tento model funguje relativně snadno v situaci, kdy je pracujících výrazně více než seniorů. Rakousko se ale rychle posouvá opačným směrem.
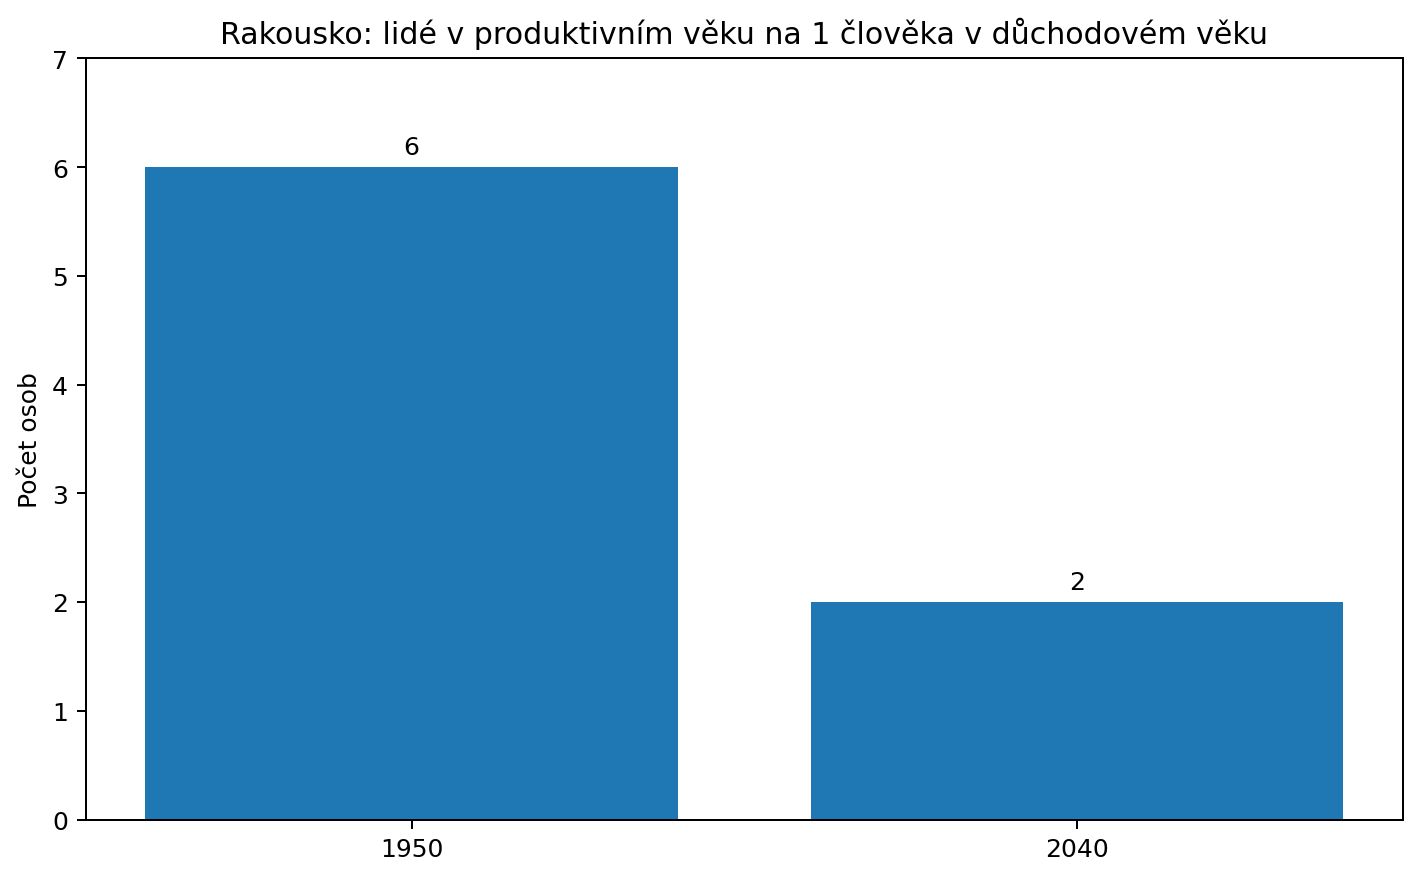
V roce 1950 připadalo podle údajů citovaných WKÖ na jednoho člověka v důchodovém věku přibližně šest osob v produktivním věku. V roce 2040 už mají připadat pouze přibližně dva.
Rakousko stárne a dětí se rodí stále méně
Rakousko má přibližně 9,2 milionu obyvatel, ale přirozená populační bilance je již několik let záporná. V roce 2024 se narodilo 77 238 dětí, zatímco zemřelo 88 486 lidí. Rozdíl tedy činil minus 11 248 osob.
Průměrná porodnost klesla na 1,31 dítěte na jednu ženu, což představuje nové minimum.
Současně rychle roste počet seniorů. Do roku 2040 má podle Statistik Austria vzrůst počet obyvatel starších 65 let přibližně z 1,77 milionu na 2,57 milionu.
Více než třetina lidí, kteří jsou dnes zaměstnanci, má být do té doby už v důchodu.
Rakouská hospodářská komora z toho vyvozuje, že stále větší část penzí bude muset být financována ze státního rozpočtu, tedy nejen z důchodového pojištění, ale také z daní. Jde ovšem o pohled organizace zastupující podnikatelský sektor, která dlouhodobě prosazuje vyšší zaměstnanost a pozdější odchody do penze.
V roce 1972 devět let v penzi, dnes může jít o více než dvacet let
Jedním z největších rozdílů oproti minulosti je délka života.
V roce 1972 odcházeli Rakušané do důchodu v průměru kolem 61 let a průměrná délka života činila zhruba 70 let.
Dnes se délka života pohybuje kolem 82 let a podle dlouhodobých projekcí by se do konce století mohla dostat přibližně na 89,7 roku u mužů a 92,4 roku u žen.
To zásadně mění ekonomiku důchodového systému.
Podle druhého textu, jehož autorem je finanční poradce Bernhard Führer, stráví rakouský muž po odchodu do důchodu v průměru 21,6 roku, žena dokonce 25,5 roku. Průměr OECD je přitom 18,6 roku u mužů a 22,8 roku u žen. Vložený text
To znamená, že dnešní člověk už neplánuje důchod na deset let, ale velmi snadno na dvě až tři desetiletí.
Rakušané odcházejí do penze poměrně brzy
Podle údajů použitých ve zdrojových textech činí skutečný důchodový věk v Rakousku přibližně 61,9 až 62,4 roku u mužů a kolem 59,7 až 60,7 roku u žen, podle konkrétní metodiky a sledovaného období.
Rakousko přitom stále disponuje řadou možností předčasného odchodu.
WKÖ proto argumentuje, že země by měla více následovat model řady dalších evropských států a motivovat obyvatele k delší pracovní aktivitě.
Německo například postupně zvyšuje standardní důchodový věk na 67 let, Nizozemsko ho má následně automaticky spojovat s vývojem délky života.
Rakousko rovněž postupně sjednocuje důchodový věk žen a mužů.
Rakouský důchod nahrazuje mimořádně vysokou část předchozího příjmu
Další zvláštností systému je jeho štědrost.
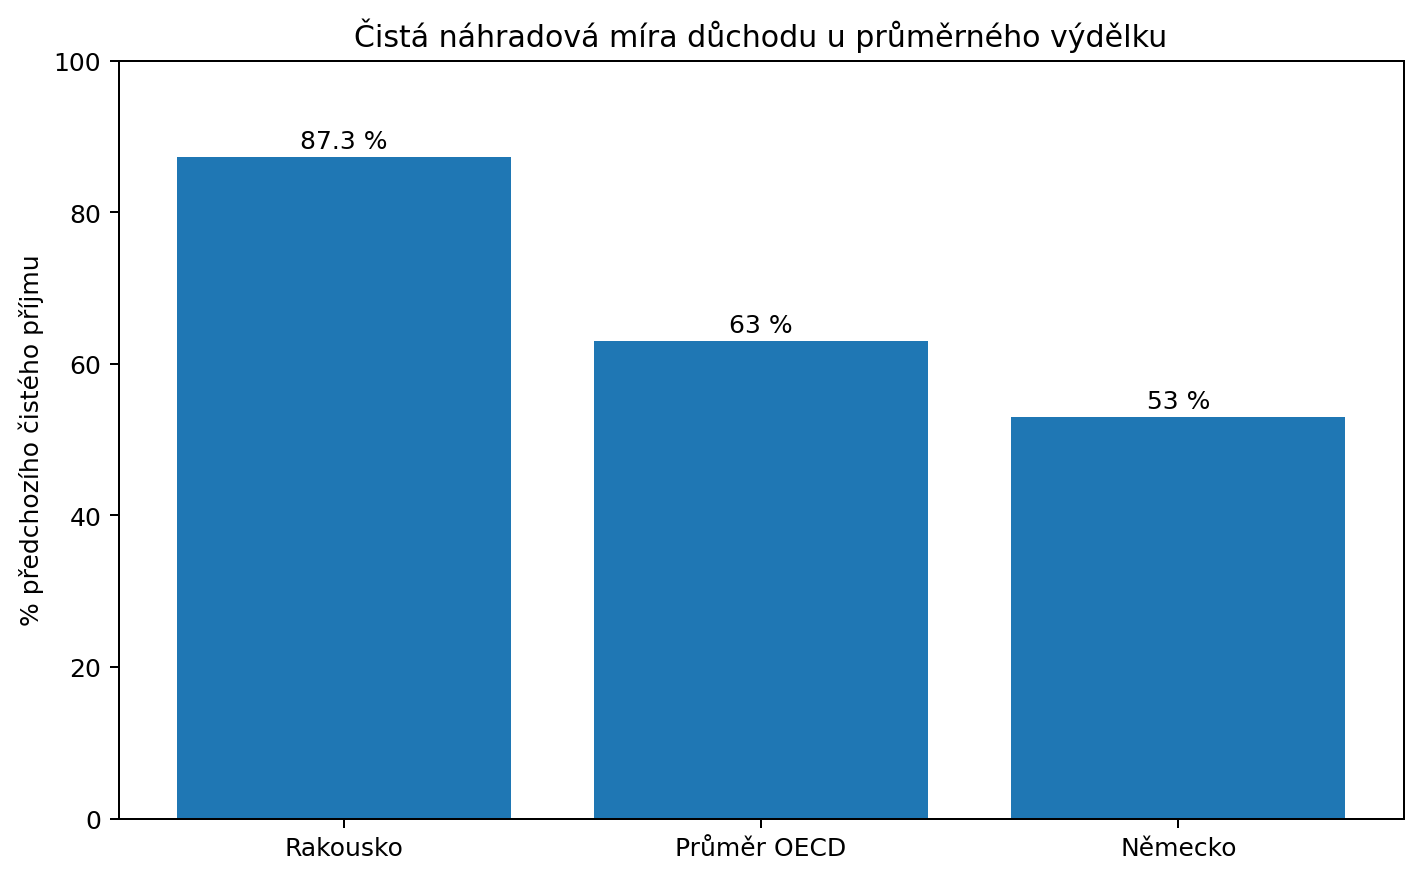
Podle údajů OECD citovaných rakouskou hospodářskou komorou dosahuje čistá náhradová míra u průměrně vydělávajícího Rakušana přibližně 87,3 procenta předchozího příjmu.
Průměr OECD činí přibližně 63 procent a v Německu pouze kolem 53 procent.
Právě vysoká úroveň penzí ale znamená značné náklady pro stát.
Výdaje Rakouska na starobní penze a penze státních zaměstnanců podle WKÖ dosahují 32,87 miliardy eur, tedy při kurzu 25 Kč za euro zhruba 821,8 miliardy Kč.
Celkové federální výdaje činí 123,23 miliardy eur, tedy přibližně 3,08 bilionu Kč.
Na důchody tak podle WKÖ připadá přibližně čtvrtina celkových federálních výdajů.
Do roku 2027 mají penzijní náklady stoupnout na 35,2 miliardy eur, tedy asi 880 miliard Kč.
WKÖ právě na základě těchto údajů prosazuje jako hlavní cestu nikoli vyšší odvody nebo výrazné snižování penzí, ale delší pracovní život.
Druhé riziko: člověk může přežít vlastní úspory
Druhý článek posouvá problém z makroekonomiky na úroveň jednotlivce.
Finanční poradce Bernhard Führer upozorňuje, že lidé se často obávají toho, že zemřou krátce po odchodu do důchodu a neužijí si peněz, které celý život odváděli.
Opačné riziko je ale ekonomicky minimálně stejně významné: člověk žije velmi dlouho a peníze mu dojdou.
To se podle autora týká zejména lidí, kteří při plánování předpokládají, že jejich dnešní zdravotní stav, životní náklady nebo státní penzijní systém zůstanou po další desítky let přibližně stejné. Vložený text
Implantáty mohou stát 750 tisíc, péče desítky tisíc měsíčně
Výdaje v důchodu navíc nemusí klesat tak výrazně, jak si lidé představují.
Führer upozorňuje například na zdravotní péči, která není vždy plně kryta veřejným systémem.
Rozsáhlejší zubní implantáty mohou podle jeho příkladu stát 20 000 až více než 30 000 eur, tedy přibližně 500 000 až více než 750 000 Kč. Vložený text
Ještě větším rizikem může být dlouhodobá péče.
V Rakousku pobírá příspěvek na péči téměř půl milionu lidí. V celé populaci jde přibližně o 5,2 procenta, ale mezi lidmi staršími 81 let už více než polovina.
Státní příspěvek navíc není navržen tak, aby všechny náklady péče automaticky pokryl. Vložený text
Modelový důchodce: pět milionů úspor nemusí být dost
Führer uvádí jednoduchý modelový příklad.
Člověk odejde ve 62 letech do důchodu a má úspory ve výši 200 000 eur, tedy 5 milionů Kč.
Státní penze činí 1 500 eur čistého, tedy 37 500 Kč měsíčně.
Jeho životní výdaje ale dosahují 2 200 eur, tedy 55 000 Kč měsíčně.
Každý měsíc proto musí ze svých úspor doplnit 700 eur – 17 500 Kč.
Ročně jde o 8 400 eur, tedy 210 000 Kč.
Pokud takto bude žít třicet let, potřebuje jen na tuto mezeru 252 000 eur, což odpovídá 6,3 milionu Kč.
A to bez inflace, bez neočekávaných zdravotních nákladů a bez dlouhodobé péče. Vložený text
Jestliže by navíc od 80 let potřeboval pobytovou péči, může podle autora činit soukromá část nákladů přibližně 1 500 až více než 3 000 eur měsíčně, tedy 37 500 až přes 75 000 Kč.
Rakouské státní příspěvky na péči se podle stupně pohybují přibližně mezi 206 a 2 061 eury, tedy mezi 5 150 a 51 525 Kč měsíčně. Vložený text
Jen pětina Rakušanů aktivně řeší svou penzijní mezeru
Zajímavý je rozpor mezi vědomím problému a skutečným jednáním.
Podle průzkumu citovaného Führerem neví 23 procent Rakušanů, jak velká je jejich osobní penzijní mezera.
Mezi ženami jde dokonce o 30 procent.
Více než polovina respondentů předpokládá, že státní důchod nebude stačit na udržení dosavadního životního standardu.
Přesto jen 21 procent aktivně podniká kroky, které by tuto budoucí mezeru měly uzavřít. Vložený text
Autor to nevysvětluje nedostatkem informací, ale psychologií.
Lidé podle něj vnímají své budoucí já téměř jako cizí osobu. Výdaje za dvacet nebo třicet let proto nemají stejnou psychologickou váhu jako dnešní dovolená, auto nebo rekonstrukce bytu.
Rakouské penzijní fondy mají 715 miliard Kč, průměrný doplněk však činí jen 10 tisíc měsíčně
Rakouské penzijní fondy podle článku spravují přibližně 28,6 miliardy eur, tedy asi 715 miliard Kč, pro 1,12 milionu klientů.
Lidé, kteří už doplňkovou penzi čerpají, dostávají v průměru kolem 417 eur měsíčně, tedy přibližně 10 425 Kč.
Je to citelný doplněk státního důchodu, ale při dvaceti až pětadvaceti letech penze nemusí představovat dostatečnou ochranu proti všem budoucím nákladům. Vložený text
Autor dokonce uvádí, že dnešní 45letý člověk může podle jeho odhadu počítat přibližně s o pětinu nižší státní penzí než srovnatelný zaměstnanec, který odešel do důchodu před deseti lety. Tento údaj je potřeba chápat jako tvrzení autora investičního blogu, nikoli jako univerzálně garantovanou projekci pro každého Rakušana. Vložený text
Co z rakouské debaty plyne pro Česko
Český důchodový systém není rakouským modelem a výše penzí, daně ani soukromé spoření fungují odlišně. Základní matematika je ale velmi podobná.
Průběžný systém funguje nejlépe tehdy, pokud je dostatek pracujících lidí vůči počtu důchodců. V Česku samotné MPSV upozorňuje na výrazné demografické zatížení po roce 2040. MPSV
Současně se stále více oddělují dvě otázky, které bývají v jedné debatě směšovány.
První zní: udrží stát financování důchodového systému?
Druhá je mnohem osobnější: bude můj vlastní důchod a majetek stačit na život do 90 nebo 95 let?
Člověk může mít relativně solidní státní penzi a přesto se dostat do finančních problémů, pokud bude žít výrazně déle, než předpokládal, bude potřebovat placenou péči nebo bude muset dlouhodobě čerpat ze svých úspor.
A právě toto je možná nejdůležitější společný závěr obou rakouských textů.
Důchodová debata už není jen spor o to, zda lidé mají pracovat do 65, 67 nebo 68 let. Stále více jde také o dlouhověkost, vlastní kapitál a schopnost financovat dvě až tři desetiletí života po skončení práce.
Pro dnešního čtyřicátníka nebo padesátníka proto nemusí být největším finančním rizikem předčasná smrt.
Může jím být naopak velmi dlouhý život.
Původní zdroje: Wirtschaftskammer Österreich – Pensionen – wie werden sie nachhaltig?; hostující blog Bernharda Führera Das unterschätzte Risiko: Wenn das Geld im Alter nicht reicht. Druhý text upozorňuje především na individuální finanční riziko dlouhověkosti a nákladů na péči.
 NĚMECKÉ ZPRÁVY: aktuální přehled německého tisku (22. 6. 2026)
Německý tisk se dnes soustředí především na návrhy důchodové reformy,druhým velkým tématem…
 NĚMECKÉ ZPRÁVY: aktuální přehled německého tisku (22. 4. 2026)
Německý tisk se dnes soustředí především na kontroverzní výroky kancléře Friedricha Merze…
 NĚMECKÉ ZPRÁVY: aktuální přehled německého tisku (10. 2. 2026)
DENNÍ PŘEHLED NĚMECKÉHO TISKU – 10. února 2026. O čem píší dnešní…